自住房与非居住房地产租赁的边界解析 性质、法律与实务
在房地产领域,房屋的用途直接决定了其法律地位、税收政策和管理规则。其中,“用于自身居住而非租赁或商业性质的住房”与“非居住房地产租赁”是两个截然不同的概念。前者指向自住需求,后者则涉及以营利为目的的房屋租赁活动。本文旨在厘清两者的定义、特征及实务中的注意事项,帮助读者准确区分并合规使用房产。
一、什么是“用于自身居住而非租赁或商业性质的住房”?
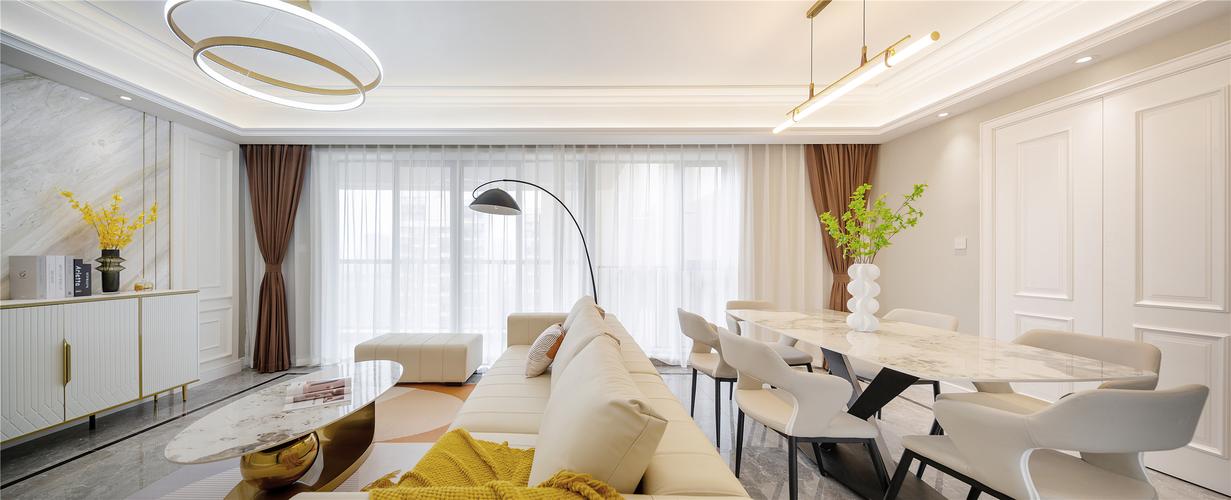
这类住房通常被称为“自住房”或“非经营性住宅”。其核心特征是:房屋所有权人(或合法使用人)将房屋用于自己及家庭成员的居住,不以出租、出售或从事商业活动为目的。法律上,它符合居住用房的规划用途,并享受相应的政策待遇(如民用水电价格、住房贷款优惠等)。
1. 主要特征
- 用途单一:仅用于居住,不产生经营收入。
- 非租赁:不存在出租行为,不与承租人建立租赁关系。
- 非商业:不用于开店、办公、生产等营利性活动。
- 权利主体:通常是房屋所有者本人或经授权的家庭成员。
2. 常见情形
- 个人购买的商品房,用于自己居住。
- 继承或受赠的住宅,自住且未出租。
- 农村宅基地上的自建住房(符合“一户一宅”政策)。
二、什么是“非居住房地产租赁”?
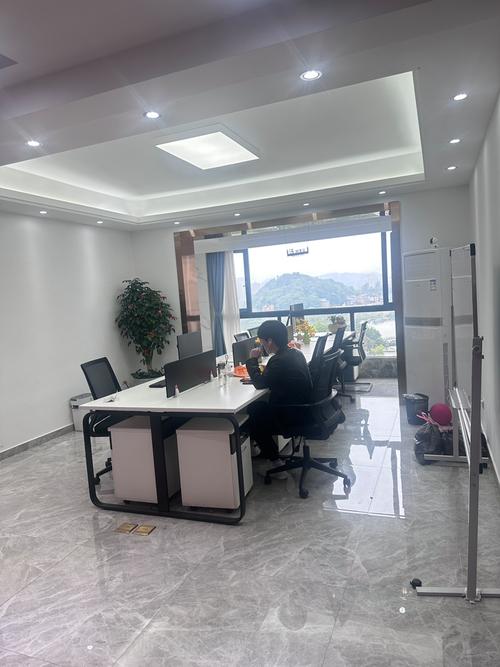
这一概念常出现在房地产分类管理中,指将原本规划为“非居住”用途的房屋(如商业、办公、工业、仓储等)出租给他人使用,以获取租金收益的行为。在官方语境中,“非居住房地产租赁”有时特指对非住宅房屋的租赁经营活动,与“居住房地产租赁”(即普通住房出租)相区别。
1. 主要特征
- 用途非居住:房屋的规划用途不是住宅,例如商铺、写字楼、厂房、仓库等。
- 租赁行为:以出租方式获取收益,承租方通常用于经营或特定用途。
- 经营性:租赁活动具有营利性质,需遵守商业租赁的法律法规。
- 管理要求:涉及消防、环保、工商登记等更严格的监管。
2. 常见情形
- 将临街商铺出租给他人开店。
- 将闲置办公楼出租给公司办公。
- 将工业厂房出租给制造企业。
三、两者的关键区别
| 维度 | 自住住房(非租赁、非商业) | 非居住房地产租赁 |
|------|----------------------------|------------------|
| 房屋用途 | 居住 | 商业、办公、工业等非居住用途 |
| 使用方式 | 所有权人自用 | 出租给他人使用 |
| 营利性 | 无 | 有(收取租金) |
| 法律规范 | 住宅物业管理、民法典居住权等 | 合同法、商品房屋租赁管理办法、商业地产法规 |
| 税收政策 | 通常免增值税、房产税优惠等 | 需缴纳增值税、房产税、所得税等 |
| 土地性质 | 住宅用地 | 商业、办公、工业等用地 |
四、实务中的注意事项
1. 不得擅自改变房屋用途
将自住住房改为商业用途或出租经营,可能违反规划、物业管理和相关法规。例如,住宅小区内“住改商”需经有利害关系的业主同意,并办理相关手续。
2. 租赁非居住房地产需合规
若将非居住房屋出租,应确保房屋符合安全、消防等标准,并依法办理租赁备案。未取得建设工程规划许可证或未按规划许可建设的房屋,租赁合同可能无效。
3. 税收差异明显
自住房一般可享受税收优惠(如个人自用住房免征房产税)。而非居住房地产租赁收入需申报纳税, includng 增值税、房产税、城建税及附加、个人所得税或企业所得税等。
4. 贷款与政策限制
购买自住房可申请公积金贷款或商业贷款并享受优惠利率;而购买非居住房屋(如商铺)通常首付比例更高、贷款年限更短、利率更高,且无法使用公积金贷款。
五、
“用于自身居住而非租赁或商业性质的住房”与“非居住房地产租赁”代表了两种不同的房地产使用模式。前者是满足基本居住需求的消费行为,后者是经营性的投资行为。在现实生活中,明确这两者的边界,不仅有助于个人合规使用房产,也能避免因用途混淆而引发的法律风险和经济损失。无论是自住还是出租,都应当遵循“房住不炒”的定位,依法依规行事,共同维护健康的房地产市场秩序。